Strategische Vermögensplanung

Research & Kapitalmarktanalyse
An dieser Stelle erscheinen monatlich Kommentare zu den Entwicklungen auf den für uns relevanten Märkten für Aktien, Anleihen und Gold.
Darüber hinaus erscheinen hier bei Bedarf Einschätzungen und Überlegungen zu anderen Anlageklassen, wie zum Beispiel Immobilien, und zu wirtschaftspolitischen Themen, die allgemein von Interesse sein könnten.
Allgemeine Lage
Oktober 2026
Im Oktober standen, wie im September, die Entwicklungen rund um KI und die Zinsentwicklung im Fokus der Anleger. Hinzu kam die Notenbankpolitik: Beide wichtigen Zentralbanken - sowohl die FED als auch die EZB - ließen ihre Zinsen zwar unverändert. Nachrichtenarm war die Szene der Notenbanker trotzdem nicht: Ende des Monats verkündete Christine Lagarde ihren vorgezogenen Abschied von der EZB-Spitze zu Anfang Februar 2027. Damit eröffnet sie den demokratischen Kräften in Europa und den europäischen Parteien der Mitte, die wichtigsten Posten in der EZB vor den Wahlen in Frankreich neu zu besetzen und so dem möglichen Zugriff radikaler Kräfte zu entziehen. Das Jahr 2027 wirft seine Schatten voraus.
Aktien
Die Zweifel der Anleger hinsichtlich der wirtschaftlichen Tragfähigkeit der Investitionen in KI nehmen zu. Bei IT-bzw. KI-Werten waren die Investoren deshalb mehrheitlich auf der Verkäuferseite. Das ist der wichtigste Grund, warum sowohl der MSCI World (-1,18%) als auch der S&P 500 (- 0,93%) im Wert nachgaben. Die IT-Branche ist nämlich aufgrund ihrer hohen Marktkapitalisierung in beiden Indizes mit ca. 30% überproportional vertreten.
Demgegenüber konnte der breite europäische Markt (Stoxx 600) mit +1,94% zulegen. Eher klassische Branchen wie Konsumgüter, Pharma und Versorger trugen dazu maßgeblich bei, weil sie im europäischen Markt vergleichsweise stark vertreten sind. Sie profitieren damit von der zunehmenden Nachfrage der Anleger nach solchen Titeln.
Anleihen
Nach dem starken Anstieg der Anleiherenditen im September gingen diese beider-seits des Atlantiks im Oktober zurück. Das betraf im Großen und Ganzen den gesamten Laufzeitenbreich, war aber bei den langen Laufzeiten ausgeprägter.
Allerdings weitete sich die Zinsdifferenz (Spread) zwischen französischen und deutschen Staatsanleihen weiter aus. Die Sorgen um die Finanzierung des französischen Staatshaushaltes und des Staatsdefizits nehmen also zu. Dies betrifft sowohl die ökonomische Komponente (Defizitquote und Nettoneuverschuldung) als auch die politische Seite (mögliche Machtübernahme radikaler Kräfte nach den französischen Wahlen).
Gold
Der Abwärtstrend beim Gold setzte sich auch im Oktober fort. Die Gründe sind dieselben wie in den Vormonaten: attraktive Alternativen (Zinsanlagen) und eine abnehmende Risikoaversion - trotz der vorhandenen geopolitischen Risiken.
Immobilien
2. Halbjahr 2026,
Stand: 13.11.2026
Der vor wenigen Tagen veröffentlichte vdp-Immobilienpreisindex für das 3. Quartal zeigt sinkende Preise, hauptsächlich im Markt für Büro- und Wohnimmobilien. Für fachkundige Marktbeobachter kommt diese Entwicklung nicht überraschend. Denn die Immobilienmärkte werden von zwei Seiten in die Zange genommen: durch die schlechte konjunkturelle Entwickung und die steigenden Zinsen. Der Büroimmo-bilienmarkt durch die schlechte Konjunktur und steigende Finanzierungskosten, so dass Unternehmen ihre Nachfrage nach (neuen) Büroflächen reduzieren oder nicht ausweiten. Steigende Finanzierungskosten belasten auch die Nachfrage nach Wohnraum und die Bautätigkeit auf dem Wohnimmobilienmarkt. Sinkende Preise sind auch dort die Folge. Dagegen hat sich die Lage auf dem Markt für Einzelhan-delsimmobilien leicht entspannt: Die Preise dort haben sich im 3. Quartal auf niedrigem Niveau stabilisiert.
Für die Immobilienfonds, die bisher ihre Wertansätze noch nicht an das neue Preisniveau angepasst haben, ist diese Entwicklung fatal: Denn die Schere zwischen den Fondswerten und den Marktpreisen öffnet sich weiter. Umso schwerer dürfte diesen Fonds (UniImmoDeutschland, Hausinvest, Grundfonds Nr.1) die Abwertung auf das Marktniveau fallen, wenn Immobilien zur Liquiditäts-beschaffung verkauft werden müssen, um Anteilscheinrückgaben finanzieren zu können, wenn die vorhandene Liquidität nicht mehr ausreicht.
Erwischt hat es, wie von mir erwartet, den Grundbesitz Europa. Ende Oktober musste der Fonds die Auszahlung von Anteilscheinrückgaben auf 10% des angemeldeten Volumens reduzieren, weil die Liquidität nicht mehr ausreichte. Die historische Erfahrung mit Begrenzungen bzw. Aussetzung von Auszahlungen zeigt, dass ein einmal davon betroffener Fonds nicht wieder geöffnet werden kann. Kündigt dieser Fonds nämlich die Wiederaufnahme von Auszahlungen an, will jeder Anleger seine Anteile wegen des Vertrauensverlustes sofort zurückgeben. Eine Überforderung der Liquidität ist die Folge.
Fazit: Solange die konjunkturelle Entwicklung sich nicht bessert und die Zinsen hoch bleiben oder sogar steigen (so dass auf dem Anleihemarkt attraktive und einfache Alternativen zu Anlagen in Immobilienfonds bestehen) wird m.E. der Druck auf die Fonds (Anteilscheinrückgaben) anhalten.
1. Halbjahr 2026, Stand: 24.08.2026
Der vdp-Immobilienpreisindex ist der wichtigste Maßstab zur Beurteilung der Immobilienpreisentwicklung in Deutschland. Er wird quartalsweise veröffentlicht, zuletzt Mitte dieses Monats. Dieser Index wird von mir für die Einschätzung auch der Wertentwicklung von Immobilienfonds herangezogen. Dies ist besonders wichtig in Phasen, in denen die Fonds wegen hoher Anteilscheinrückgaben (wie zurzeit) unter Druck stehen und unter Umständen Immobilien verkaufen müssen, um dafür Liquidität zu beschaffen. Denn Immobilien können nur zu Marktpreisen verkauft werden, nicht zu Gutachterwerten. Sind die Marktpreise wie seit 4 Jahren niedriger als die Fondswerte, müssen letztere abgewertet werden. Dieser Prozess ist bei Büro- und Einzelhandelsimmobilien nach wie vor im Gang und hat sich sogar in diesem Jahr noch beschleunigt. Fondsschließungen können die Folge sein. Ende Juni traf es den Aachener Spar- und Stiftungsfonds, der sich bis zuletzt durch eine m.E. nicht marktgerechte, d.h. zu hohe, Immobilienbewertung aus-zeichnete. Weitere Fonds, die durch hohe Mittelabflüsse unter Druck stehen und bei denen m.E. Schließungen möglich sind, sind der UniImmoEuropa und der Grundbesitz Europa. Beide Fonds korrigieren nach wie vor Ihre Verkehrswerte, um schnell Immobilien verkaufen zu können.
Die Wohnimmobilienfonds dagegen scheinen das Gröbste hinter sich zu haben. Gemessen an den Marktpreisen sind sie mehr als fair bewertet. Der Wohnimmo-bilienpreisindex ist sogar seit geraumer Zeit wieder nach oben gerichtet. Angesichts der Wohnraumknappheit, die sich hoher Nachfrage gegenübersieht, ist das kein Wunder.
Sorgen bereitet nach wie vor der Sektor der Einzelhandelsimmobilien. Der Preisrückgang am Markt hat wieder eingesetzt, weil die Konsumlaune der Bevölkerung wegen des Benzinpreisanstiegs seit März d.J., der den Konsumenten Kaufkraft entzieht, gedämpft ist. Das macht Einzelhandelsimmobilien tendenziell unattraktiv. Davon wollen die Fondsanbieter allerdings nichts wissen und halten an ihren unrealistisch hohen Immobilienbewertungen fest.
1. Halbjahr 2026, Stand: 29.05.2026
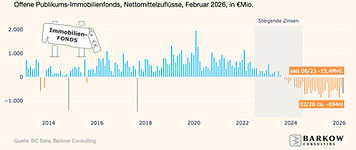
Vor einigen Tagen wurden wichtige Daten veröffentlicht, die für die EInschätzung des Immobilienmarktes und der Immobilienfonds von Bedetung sind. Es handelt sich um dem vdp-Immobilienpreisindex, der die Preisentwicklung gehandelter Immobilien anzeigt, und um Daten der Liquiditätsentwicklung der Fonds.
Letztere zeigt, dass die Fonds im Großen und Ganzen immer noch von Liquiditätsabflüssen betroffen sind.
Das liegt hauptsächlich an zwei Gründen:
1. Insbesondere einige Büroimmobilienfonds und die Einzelhandelsfonds sind nach wie vor im Vergleich zum Marktpreisniveau zu hoch bewertet und bieten ihren Investoren daher Anlass, ihre als Fonds gehaltenenen Immobilienbestände an diese zurückzugeben. Zumal
2. mit der Rendite langfristiger, sicherer Anleihen in Höhe von ca. 3% eine kostengünstige, transparente und planbare Alternative zur Verfügung steht.
Einzelheiten dazu sind der verlinkten Analyse zu entnehmen.
Sonstiges
Februar 2026:
Preisentwicklung am Immobilienmarkt
Vor einigen Tagen hat der Pfandbriefverband (vdp) seinen Immobilien-preisindex für am Markt gehandelte Immobilien aktualisiert und veröffentlicht. Demnach hat sich die Stabilisierung der Preise für Gewerbe- und Einzelhandelsimmobilien im 4. Quartal 2025 auf niedrigem Niveau fortgesetzt. Ein Preisanstieg ist jedoch nicht erkennbar. Anders bei Wohnimmobilien: Diese haben im Q4 2025 das Niveau von Q1 2022, als der Preisrückgang an den Immobilienmärkten begann, wieder erreicht.
Welche Auswirkungen das auf die von mir beobachteten Immobilienfonds hat, steht in der Marktanalyse:
Januar 2026:
Kapitalmarktrückblick 2025
Die Entwicklungen an den Kapitalmärkten spiegeln kurz- und langfristige Trends wider. Die jahrelange bessere Entwicklung des us-amerikanischen Aktienmarktes gegenüber dem Rest der Welt beruht im Wesentlichen auf einem höheren durchschnittlichen Gewinnwachstum der US-Unternehmen, einem stärkeren Wachstum des Bruttoinlandsproduktes der USA und einer höheren Produktivität der US-Wirtschaft. Dies ist das Resultat langfristiger Trends 1. beim technischen Fortschritt, 2. im Bevölkerungswachstum und 3. bei stabilen politischen und wirtschaftlichen Rahmenbedingungen. Mit der Regierungsübernahme Trumps wurde vor allem der letzte Punkt von den Anlegern immer stärker in Frage gestellt. Das zeigte sich zu Beginn des Jahres darin, dass die US-Aktien zum ersten Mal seit vielen Jahren schlechter liefen als die europäischen Werte. Die Abwendung der Anleger von den USA zeigte sich darüber hinaus das ganze Jahr über in einer Abwertung des US-Dollars auf den Devisenmärkten. Als Währungsalternative war hauptsächlich Gold gesucht, das nicht nur von den Notenbanken zum Zweck der Diversifizierung der Währungsreserven gekauft wurde sondern auch von Anlegern weltweit.
Nach dem "Zollschock" Anfang April setzte jedoch an den Aktienmärkten eine Gegenbewegung ein, die von der Phantasie rund um "Künstliche Intelligenz" getrieben wurde und die Börsen weltweit - auch die amerikanische - auf neue Höchststände führte.
Auf den Anleihemärkten spiegelten sich die Risiken der US-Poltik nicht wider. Die US-Zinsen - wenngleich deutlich höher als beispielsweise die deutschen Zinsen - tendierten über das Gesamtjahr gesehen im Wesentlichen seitwärts. Dies trifft auch auf die Euro-Zinsen zu, die im Großen und Ganzen realen Kapitalerhalt ermfür öglichten.
Am Immobilienmarkt wurde die Talfahrt der Preise für gehandelte Immobilien gestoppt. Das bedeutet jedoch nicht, dass für die Immobilienfonds bereits das Gröbste überstanden wäre, denn die Mittelablfüsse aus den Fonds haben sich fortgesetzt. Das ist auch kein Wunder, denn die Preise vor allem der großen Publikumsfonds und der Fonds für Einzelhandelsimmobilien sind immer noch deutlich höher als die Marktpreise. Damit bleibt der Anreiz für Anleger, sich von ihren Immobilienbeständen, die als Fondsanteile gehalten werden, auf Kosten der Fondsliquidität und der Bestandsanleger zu trennen, bestehen.